Tabla de amortización de préstamos e hipotecas
Esta calculadora de amortización te permite obtener el cuadro completo de pagos de un préstamo personal o hipotecario en tiempo real. Al introducir los datos principales, la Tabla de amortización se calcula al instante bajo el sistema de amortización francés utilizado por la banca en España. Simula el impacto de realizar una amortización parcial anticipada sin necesidad de registros ni descargas.
Calculadora de amortización de préstamos
Para calcular tu cuadro de amortización solo necesitas introducir tres datos básicos en la parte superior del formulario:
- Indica el Importe del préstamo o capital prestado que has solicitado al banco.
- Introduce la Tasa de interés nominal anual expresada como porcentaje.
- Escribe el Plazo del préstamo en años.
La herramienta recalcula de forma automática el Pago mensual, el Interés total y el Coste total. Si quieres simular un pago adicional cada mes, pulsa en Añadir pagos extra.
Cómo funciona la tabla de amortización
El cuadro de amortización muestra el desglose mes a mes de las cuotas hasta saldar la deuda por completo. En el sistema de amortización francés, cada cuota fija se divide en dos partes: el pago del interés devengado y la devolución del capital inicial.
La tabla interactiva detalla seis columnas de información técnica:
- Mes: el número de cuota, del primer mes al final del plazo.
- Pago / pago: el importe abonado ese mes, incluyendo cualquier aportación extra.
- Capital: el capital amortizado que descuenta deuda directamente.
- Interés: la parte de la cuota destinada a pagar intereses.
- Interés acumulado: la suma total de intereses abonados hasta esa fecha.
- Saldo pendiente: el capital pendiente que queda por devolver tras el pago.
Simulador de amortización anticipada
Realizar una amortización parcial anticipada reduce directamente el saldo pendiente sobre el que se calculan los intereses futuros. Al activar la opción para añadir cuotas extraordinarias, la calculadora genera de forma paralela el escenario original y el escenario con pagos extra.
La pantalla mostrará cuánto tiempo logras acortar el plazo de amortización y qué importe exacto ahorras en intereses totales sin alterar la cuota fija convenida.
Tabla de amortización para hipotecas
Esta calculadora funciona para cualquier préstamo personal o hipoteca a tipo fijo estructurado bajo el sistema francés habitual en España. La tabla no requiere exportar a Excel ni instalar plantillas externas, ya que procesa todos los cálculos en tu navegador.
Ten en cuenta que la herramienta asume un tipo de interés fijo constante. En préstamos a tipo variable vinculados al Euríbor o en hipotecas mixtas, las revisiones periódicas modificarán la cuota. Tampoco se contemplan las posibles comisiones por cancelación parcial o compensación por pérdida financiera estipuladas por la entidad bancaria.
Preguntas frecuentes
¿Qué es una tabla de amortización y para qué sirve?
Una tabla de amortización es un desglose detallado que muestra la distribución de cada pago mensual de un préstamo entre capital e intereses. Permite visualizar cómo disminuye el saldo pendiente mes a mes hasta liquidar la deuda.
¿Cómo funciona el sistema de amortización francés?
El sistema francés mantiene una cuota constante a lo largo del plazo del préstamo si el tipo de interés no varía. Al principio, la mayor parte de la cuota se destina a pagar intereses y una pequeña porción a amortizar capital, invirtiéndose esta proporción gradualmente hacia los últimos años.
¿Cómo calcular la tabla de amortización de un préstamo?
Para calcular la tabla se determina el interés mensual multiplicando el saldo pendiente por la tasa nominal dividida entre doce. Ese importe de interés se resta de la cuota mensual fija para obtener el capital amortizado, ajustando el saldo restante para el mes siguiente.
¿Qué es mejor al realizar una amortización anticipada: reducir cuota o reducir plazo?
Reducir plazo ahorra más dinero en intereses globales porque elimina cuotas futuras y reduce el tiempo en que se devengan intereses sobre la deuda. Reducir cuota mantiene el plazo original pero aporta mayor holgura al presupuesto mensual del hogar.
¿Cuánto dinero en intereses me ahorro con una amortización parcial anticipada?
El ahorro exacto depende de la cuantía aportada, del tipo de interés y del momento del préstamo en que se realice. Al ingresar el importe en el simulador, la herramienta calcula automáticamente el dinero que dejas de pagar al banco en el cómputo global.
¿Por qué en las primeras cuotas de un préstamo se pagan más intereses que capital?
Los intereses se devengan siempre sobre el saldo pendiente acumulado. Como durante los primeros años el capital pendiente es máximo, el coste de los intereses absorbe casi todo el importe de la cuota fija, dejando solo un margen reducido para amortizar capital.
¿Puedo usar esta calculadora de amortización para hipotecas a tipo variable?
La calculadora simula préstamos e hipotecas a tipo fijo constante. Para préstamos a tipo variable ligados al Euríbor, la tabla refleja con exactitud el periodo actual, pero no puede predecir las variaciones de cuota tras las futuras revisiones del interés.
Recomendado
-
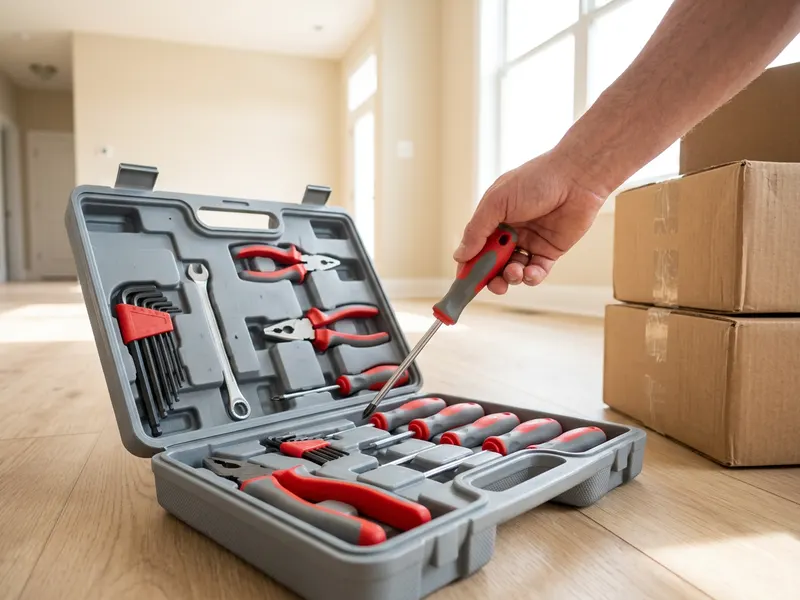 Maletín de herramientas Amazon Basics, 142 piezas
Colgar estantes, ajustar bisagras: los pequeños arreglos de tu nueva casa.
-
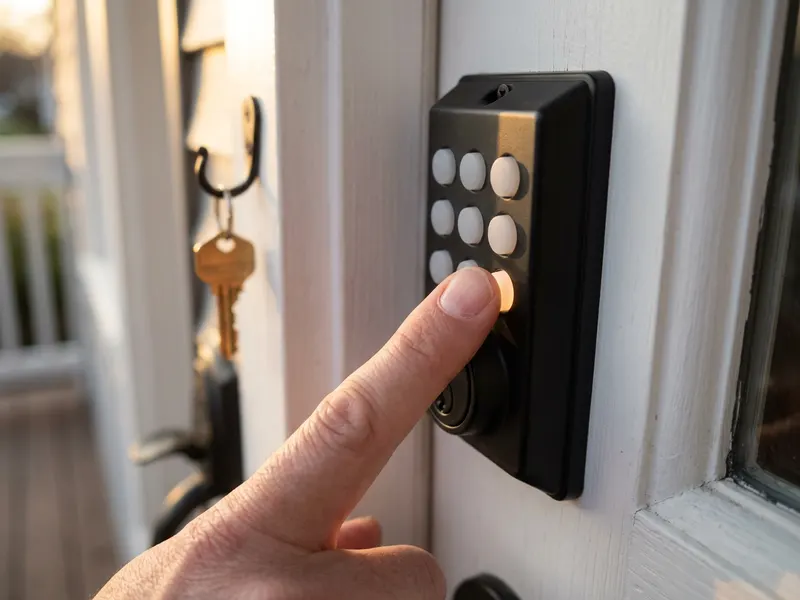 Cerradura con teclado Yale para puerta principal
Casa nueva, cerradura nueva: un código en lugar de las llaves antiguas.
-
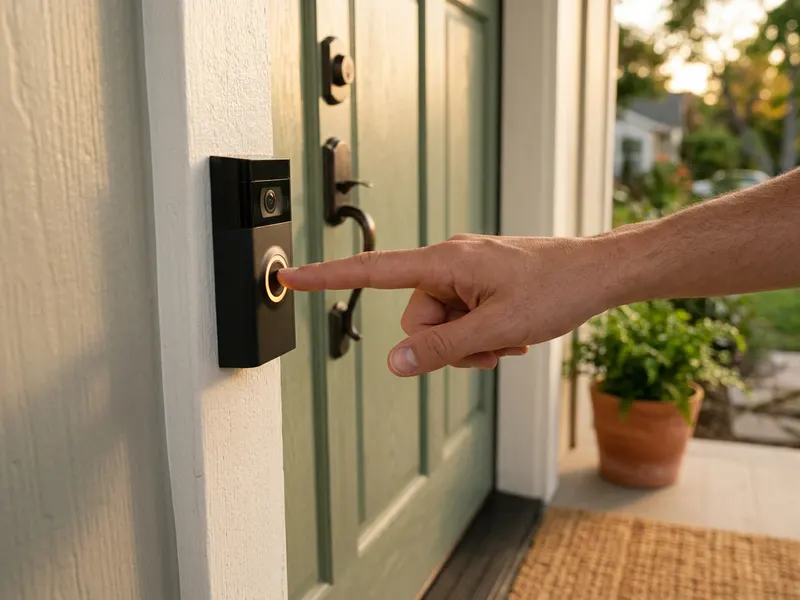 Timbre con vídeo Ring Battery Doorbell Plus
Mira desde el móvil quién llama a tu nueva puerta, sin cables.
Ayuda a mantener las herramientas gratis. ✨
Imágenes meramente ilustrativas. En calidad de Afiliado de Amazon, obtengo ingresos por las compras adscritas que cumplen los requisitos aplicables.